

引言:一场非商业因素触发的治理压力测试
1.官方声明与治理程序的启动
2026年11月8日,英伟达(NVIDIA)官方新闻室同时发布两份官方文本:一封首席执行官致全体员工信,以及一份董事会声明。
在员工信中,63岁的创始人兼首席执行官黄仁勋承认存在个人婚外关系,并向家人、员工、董事会及股东致歉,声明承担全部责任。
根据11月12日最新消息,英伟达董事会已经批准黄仁勋辞去总裁、首席执行官及董事职务,即可生效。公司现任执行副总裁兼首席财务官克莱特.克雷斯(Colette Kress)出任临时首席执行官,直至正式继任者确定。
此前,董事会已针对近期有关公司创始人兼CEO成为外国情报行动目标的报道,正式启动独立调查。该调查由独立董事组成的专项委员会主导,聘请外部独立法律顾问协助,并由首席独立董事统筹公司治理层面的事宜。在独立调查推进,多名美国国会议员公开呼吁其辞职的多方压力下,董事会最终决定让其离任。
这一安排展现了现代公司治理中的典型隔离机制:在维持经营稳定的同时,依法开启针对管理层最高负责人的独立审查程序,并通过临时CEO过渡安排,保障治理与经营的连续性。
2.资本市场的风险定价机制
资本市场对该事件做出了快速反应。据多家媒体公开数据,11月9日英伟达美股盘前跌幅一度超过4%;当日收盘报178.67美元,下跌4.27%,创七个月以来收盘新低,单日市值缩水约1930亿美元。收盘后,投资者向美国加州圣何塞联邦地区法院递交股东集体诉讼诉状,指控公司及管理层涉嫌证券欺诈、未向投资者充分披露潜在治理与合规风险。
需要说明的是,上述跌幅集中反映事件暴露初期—即婚外情确认、独立调查启动阶段-市场对治理风险的重新定价;黄仁勋辞任消息落地后当天,跌幅并未止步—11月12日,英伟达盘中继续下跌13.43%,报153.4美元/股。
实际上,资本市场恐慌的核心并不在于高管私人新闻本身,而在于对“创始人依赖”与“不可控合规风险”的重新定价。学术界对数百起上市公司高管负面事件的实证研究表明,当涉事主体为CEO时,公司股票在事件暴露期内的异常跌幅通常显著高于普通高管。创始人往往享有能力与信誉溢价,一旦其个人面临不可控的法律、外部合规或道德风险,该项溢价的根基便会瞬间遭遇侵蚀。
此外,公开管理架构显示,英伟达长期由黄仁勋担任核心管理角色,扁平化管理体制下数十位高管直接向其汇报,公开层面未设立明确的继任者计划。此次辞任后,公司由执行副总裁临时过渡,恰恰印证了此前市场对“单一核心人物的高度依赖,,继任安排缺位”的担忧,短期经营虽由人托底,但长期接班路径、治理架构与调查结论如何落地,仍将是资本市场持续定价的关键变量。
3.股权结构与家族治理特征
尽管英伟达在股权上呈现高度分散的现代公众公司特征,但其治理层面保留了明显的家族企业色彩:
股权与信托控制:根据英伟达提交给美国证券交易委员会(SEC)的DEF 14A文件(提交日2026年5月12日),黄仁勋持有约8.706亿股,占比3.58%,为第五大股东。其中约8.01亿股明确披露为夫妻共同持有,且二人共同担任多个家族信托的受托人,共享表决权与投资决策权。在机构股东先锋领航(Vanguard,约7.31%)与贝莱德(BlackRock,约7.43%)持股比例更高的无超额投票权结构下,其控制力高度依赖于几十年的经营业绩、个人声誉以及董事会的信任。
家族成员任职:公开披露显示,其女儿黄敏珊(Madison Huang)任物理AI平台高级总监,负责Omniverse及机器人业务;儿子黄胜斌(Spencer Huang)任机器人产品管理总监;女婿Nico Caprez任全球AI基础设施增长副总裁。虽然三人均未达到需要在SEC备案的“法定高级管理人员”(Executive Officer),但这依然也构成了“家族”与“业务核心”深层绑定的人事格局。这也意味着,未来若涉及家族二代接班,其面临的公司治理挑战与控制权稳固性考验将更为严苛。
当私人婚内关系出现变数,夫妻共同持股与共同受托的信托架构极易面临表决权分割风险;家族成员在关键岗位任职,亦缺乏足够的治理隔离带。个人危机由此直接延伸至控制权稳定性、品牌声誉与继承规划三大核心领域。
一、法律与治理逻辑--英伟达的危机处理机制
1.独立董事委员会的法理依据:利益冲突隔离
在公司法范畴内,当调查对象涉及创始人、CEO或执行董事时,管理层自查在法律结构上存在天然的利益冲突,其结论难以获得监管机构、司法机关及市场的认可。
特拉华州《普通公司法》(Delaware General Corporation Law, DGCL)§144条确立了关于利益冲突交易的“安全港”(Safe Harbor)范式。根据该条规定,董事与公司之间的利益冲突事项,在满足下列条件之一时,不单因利益冲突而导致无效:
(1)冲突事实已向董事会或专门委员会充分披露,且获得当时在任的无利害关系董事(Disinterested Directors)的过半数董事批准;
(2)冲突事实已向有表决权的股东披露,并获得股东的善意批准;
(3)该事项在获批时对公司而言具备实质公平性(Entire Fairness)。
基于以上安全港原则,英伟达将调查权移交给由独董组成的专门委员会,系将“CEO个人行为调查”转化为“法人实体对最高管理人员的合规审查”。独董委员会直接对公司及全体股东负责,审查过程旨在应对后续可能的司法复核与监管问询。
2.外部独立法律顾问的必要性:律师特权与责任隔离
公司内部法务部门(General Counsel)在法律关系上由CEO领导并向管理层汇报,且在涉及CEO个人事项的调查中极易兼具潜在证人属性。聘请外部独立律所作为独董委员会的法律顾问,具备以下三重法律效力:
律师特权(Attorney-Client Privilege)的归属:明确特权归属于“公司(独董委员会)”而非CEO个人,防止调查资料与法律意见书被个人主张特权封锁。
调查程序的客观性:外部律所受独董委员会授权,有权独立调取公司邮件、行程记录、财务审批及数据调阅日志的权限,避免数据被管理层选择性过滤。
尽职抗辩证据链的构建:在面临证券集体诉讼(Securities Class Action)及股东衍生诉讼(Derivative Lawsuit)时,外部律所出具的独立调查报告是董事会证明其已尽到忠实与勤勉义务(Duty of Care and Loyalty)的核心证据。
3.信息披露与治理公关的合规边界
在本次危机处置中,英伟达采取了高度标准化的合规应对路径:
信息公开化:将CEO致员工信与董事会声明直接在官网新闻室公开发布,履行上市公司对重大舆情事件的真实信息披露义务;
确立审查议题:不否认外部关切,将媒体传闻精准提炼为“是否成为外国情报行动目标”及“是否存在泄密”,纳入董事会正式审查程序;
保留法定救济权力:在声明对团队维持信任的同时,保留依据公司章程(如英伟达章程第32条关于董事会有权过半数通过随时解任高管职务之规定)做出后续治理调整的法律空间。
二、中美法律框架下的危机应对与治理机制差异
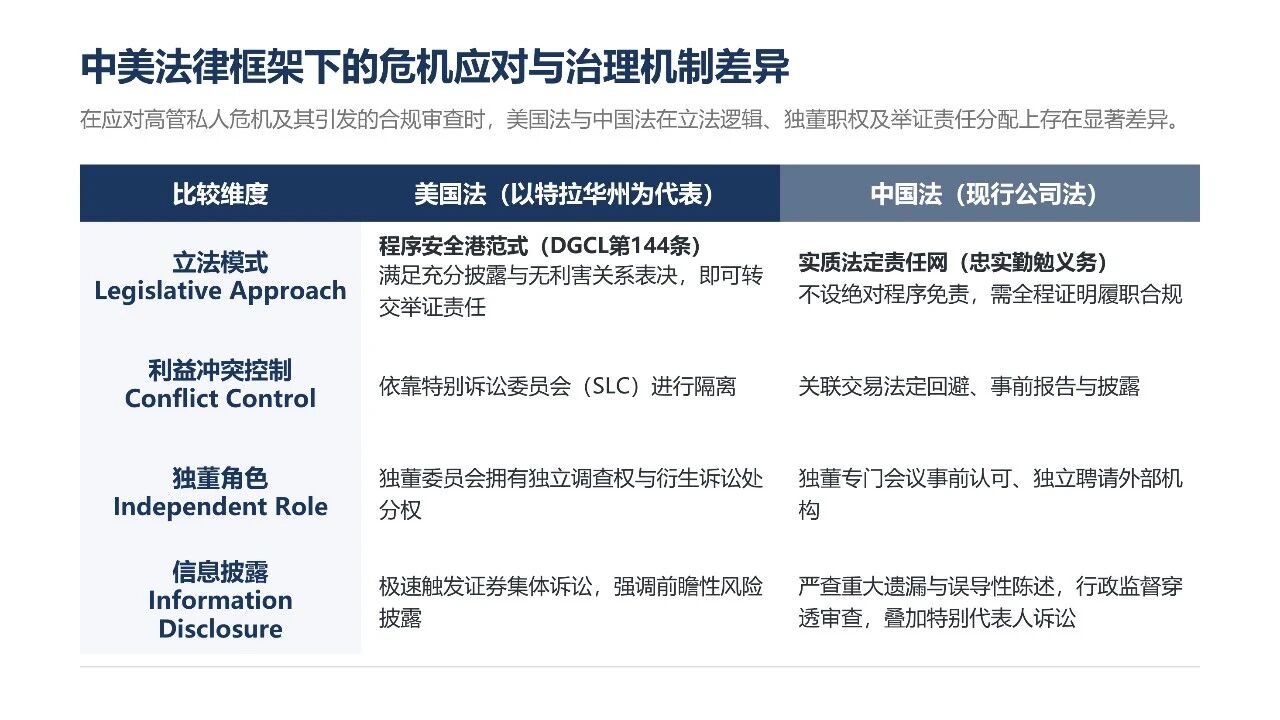
在应对高管私人危机及其引发的合规审查时,美国法与中国法在立法逻辑、独董职权及举证责任分配上存在显著差异。
1.美国法:基于“程序安全港”的举证责任转移机制
美国公司法(尤其是特拉华州体系)的核心逻辑在于“程序合规即免责”。一旦公司能够证明某项潜在利益冲突或高管审查事项已通过“充分披露+无利益关系董事/特别委员会批准”的范式完成,法院将适用商业判断规则(Business Judgment Rule, BJR),拒绝就交易或决议的实质公平性进行二次审查,举证责任随之转移至原告股东。
此外,配套的董事与高管责任保险(D&O Insurance)、抗辩费用预付(Indemnification & Advancement)机制以及成熟的独立律所调查体系,构成了独董敢于启动独立调查的制度基础。
2.中国法:忠实勤勉义务网与法定控权模式
中国法并未设立一律适用的程序性免责安全港,而是通过严格的法条网络对董监高进行约束:
忠实与勤勉义务的穿透:根据2023年修订、2024年7月1日施行的新《中华人民共和国公司法》第180条,明确了忠实与勤勉义务的内核。第191条与第192条则进一步规定,“横向到边、纵向到底”的穿透—不仅高管要对执行职务造成的损害担责,幕后指示的控股股东、实际控制人也须承担连带责任。
关联交易与利益冲突程序:新《公司法》第182条对董监高直接或间接与本公司订立合同或进行交易制定了严格的“报告+回避+决议”程序。关联董事不仅不得参与表决,且其表决权不计入有效票数;出席的无关联董事人数不足三人的,须提交股东会审议。
独立董事制度的实务接口:国务院办公厅《关于上市公司独立董事制度改革的意见》(国办发〔2023〕9号)及证监会《上市公司独立董事管理办法》(2023年发布)确立了独立董事专门会议制度。独董享有独立聘请中介机构对公司具体事项进行审计、咨询或核查的法定职权,相关费用由公司承担。
信息披露的连带责任:根据《中华人民共和国证券法》相关规定,上市公司发生可能对股票交易价格产生较大影响的重大事件时,须及时履行临时披露义务。董监高若未能合理履行勤勉尽责义务,将面临行政处罚、民事赔偿乃至特别代表人诉讼(中国版集体诉讼)的追责。
3.实务处置中的文化与结构性差异
在实务中,部分民营上市公司在面对高管个人危机时,倾向于发布“属个人事务、与公司生产经营无关”的声明,并进行内部冷处理。这种处置模式容易引发二次合规风险:
股权集中度过高削弱独董独立性:大股东或实际控制人控制表决权的情况下,独董的提名与履职易受内部人控制,独立调查机制往往难以实质启动;
风险划分模糊:市场与监管机构通常不承认私人事务与公司治理的切断。若私人关系涉及公司供应链、客户节点或代持安排,极易被监管问询撬开,进而演变成“信息披露违规”与“未披露关联交易”的双重违法。
三、高风险传导机制——“高管私德”危机向公司合规的风险转化
1.核心岗位的“风险外溢”
在半导体、人工智能、量子计算、生物医药、数据中心及金融基础设施等高度敏感的战略行业,企业家的“私人社交圈”已不再是纯粹的私域问题。已无法脱离监管视线。尤其当高管掌握核心技术时,其私人社交网络极易被监管机构审查。
2.“私德与‘外部审查’的交织”
监管机构的审查逻辑往往是“穿透式”一旦发现高管存在道德瑕疵,会顺藤摸瓜,核查其背后的社交网络是否损害公司利益,此时,个人的“私德风险”将迅速转化为在技术出口管制、数据跨境安全等方面的实质性合规危机。
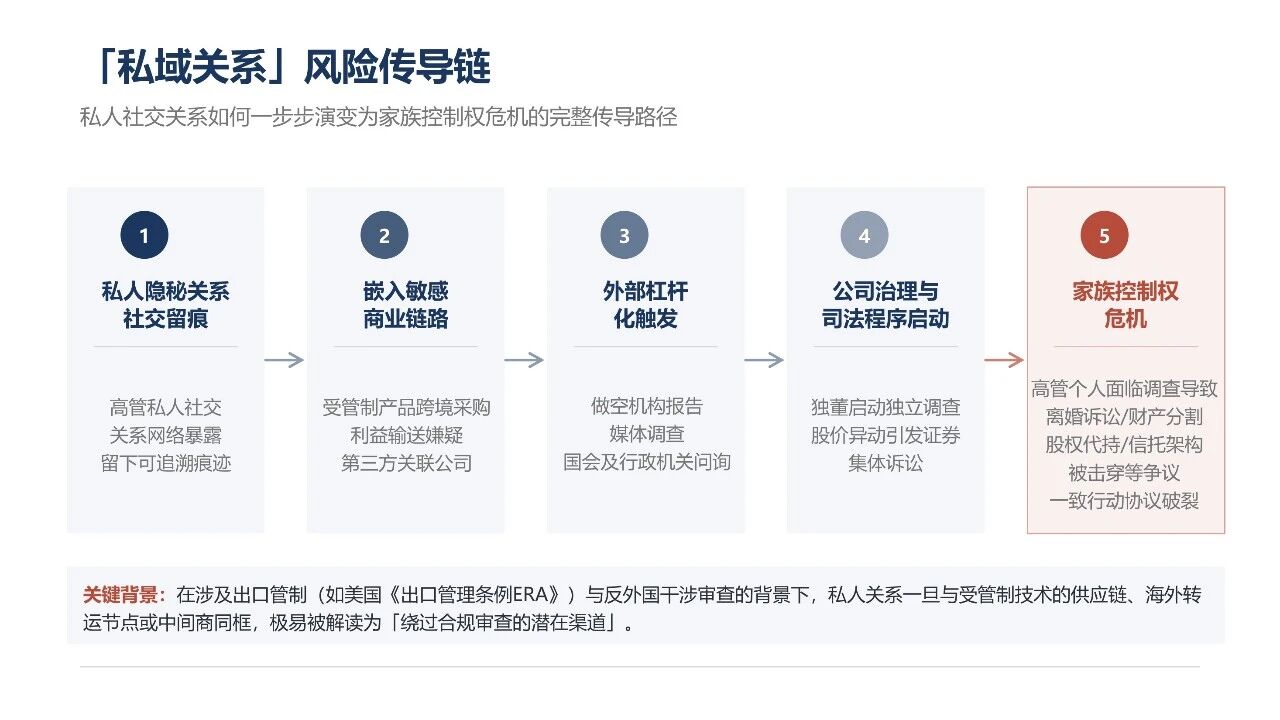
3.最终引爆:从“合规审查”到“控制权僵局”
在涉及出口管制(如美国《出口管理条例》EAR)与反外国干涉审查的背景下,私人关系一旦与受管制技术的供应链、海外转运节点或中间商同框,极易被解读为“绕过合规审查的潜在渠道”。此时,调查行为本身(无论最终是否查实违法)即足以引发监管审查成本、客户信任危机及资本市场的重新估值。
此外,对于家族企业而言,私人关系的破裂往往伴随着婚内财产清算、家族信托受益权争议及一致行动人协议解约。若股权结构未做事先的风险隔离安排,私德危机将迅速转化为公司控制权的僵局。
四、企业合规与治理的“三道防线”构建
为应对高管私德风险外溢、外部合规审查与资本市场震荡的复合冲击,企业必须构建由内至外的“三道防线”治理体系。
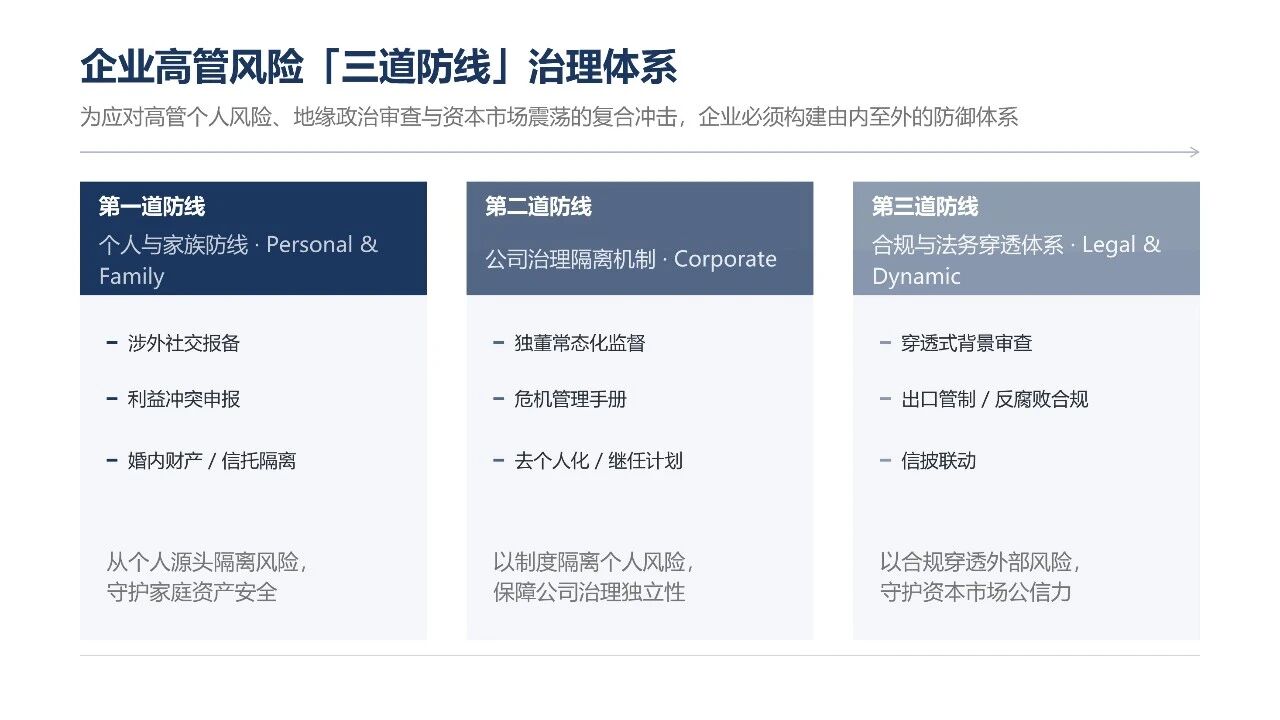
1.第一道防线(个人与家族层面):建立社交合规与家族财产隔离机制
(1)涉外与敏感社交报备制度:在战略敏感行业,对核心管理层(含在关键岗位任职的家族成员)建立非公开商务/私人会面报备机制。凡涉及境外政府背景人员、受制裁或受管制实体关联方、敏感中间商等,应实行事前备案与事后记录备案,留存第三方在场证明。
(2)私人关系与利益冲突定期申报:将可能引发关联交易认定、任职资格质疑或合规审查的私人关系,纳入年度利益冲突(Conflict of Interest)申报范围,向董秘及合规委员会作限定范围的书面备案。
(3)家族控制权架构的前置防范:
签署规范的婚前及婚内财产协议;
设立股权与收益权分离的家族信托,完善信托受托人与保护人机制;
签署明确的一致行动人协议及表决权委托协议,防止婚姻变故直接导致表决权分散;
制定清晰的家族宪章与继任者规划(Succession Planning),配置关键人保险(Key Person Insurance)与D&O保险。
2.第二道防线(公司治理层面):预设治理切割与应急响应机制
(1)常态化独立监督与自动接管机制:
落实独立董事专门会议制度,定期审查高管关联交易与内控合规;
在公司章程或董事会议事规则中写入“自动回避与接管条款”:当调查对象涉及董事长、实际控制人或CEO时,由首席独立董事或独董专门会议自动接管调查指挥权,相关利益方全程回避。
(2)编制《核心高管突发危机管理手册》:
触发条件:明确监管问询、司法调查、重大负面舆情等自动启动标准;
调查主体:预设“独董委员会+外部律所/审计机构”的标准化启动流程;
信息披露:指定唯一官方发声渠道,统一披露口径,严控非授权发言;
业务连续性计划(BCP):设立临时授权链与紧急决策委员会,防止机构运转因单点停顿。
(3)治理结构的去个人化与继任梯队建设:
逐步分散高度集中的管理权限,避免过多个部门直接向单一核心人物汇报的结构;
建设透明、制度化的继任者培养机制,定期进行“核心高管突发缺位”下的72小时机构压力测试。
3.第三道防线(合规与法务层面):建立“穿透式”审查与证据管理体系
(1)穿透式合规背景审查:
定期对高管及关键岗位人员的海外关联交易、境外持股、受制裁实体关联及客户/供应商的最终受益人(UBO)进行合规体检;
家族成员在企业任职的,适用与职业经理人同等或更严格的绩效与合规审查标准。
(2)出口管制与反商业贿赂内控融合:
将美国FCPA(《反海外腐败法》)、EAR(《出口管理条例》)、中国《反外国制裁法》《出口管制法》《数据安全法》《保守国家秘密法》等法规的审查要点整合入统一的内控地图;
重点排查高管私人社交网络是否与公司的经销商、代理商、算力租赁方或跨境融资链条重合。
(3)证据与特权管理前置:
危机触发时,立即启动电子数据留存(Legal Hold)机制,锁定邮件、行程及通讯日志;
明确外部律所的聘用主体为公司董事会/独董委员会,确保调查过程中的法律意见书与笔录受律师-客户特权保护,为潜在诉讼做好证据准备。
结语:从“强人治理”走向“制度治理”
英伟达事件表明,在复杂的商业与监管环境下,再卓越的企业创始人也难以单凭个人能力对抗外部合规审查的冲击与不可控的私德风险。企业家的个人信誉、婚姻状况及社交圈,不应成为万亿美元市值企业与现代化机构的单点故障风险(Single Point of Failure)。
现代公司法所提供的程序安全港与独立调查机制,其本质在于通过一套制度化的决策范式,将个人风险与法人实体进行有效隔离。这套机制不仅是对上市公司股东利益的保护,更是对企业家个人及家族最有效的法律屏障:让创始人无需依赖个人公信力自证清白,企业亦无需因单一核心人物的变故而面临治理瘫痪。
从“强人治理”走向“制度治理”,是家族企业在规模化与国际化进程中必须完成的结构性升级。在风险浪潮面前,保障企业安全航行的核心,始终在于船体内部是否构建了完备、独立且可自动运作的隔舱体系。
本文作者:申浩(北京)律师事务所合伙人赵莉律师